Rabi की बुवाई का season आ गया है। October और November के महीनों में गेहूं, सरसों, चना, मसूर और मटर की बुवाई होती है। बीज, खाद, कीटनाशक और सिंचाई के लिए इसी time पैसे की सबसे ज्यादा जरूरत पड़ती है।
ऐसे में बहुत से किसान महाजन या साहूकार से 4 से 5 प्रतिशत महीने के ब्याज पर पैसा उठा लेते हैं। हिसाब लगाइए तो साल भर में ये ब्याज 50 प्रतिशत से ऊपर पहुंच जाता है। फसल बिकने के बाद भी कर्ज़ का बोझ कम नहीं होता और अगले season की तैयारी फिर उधार से शुरू होती है।
Also Read


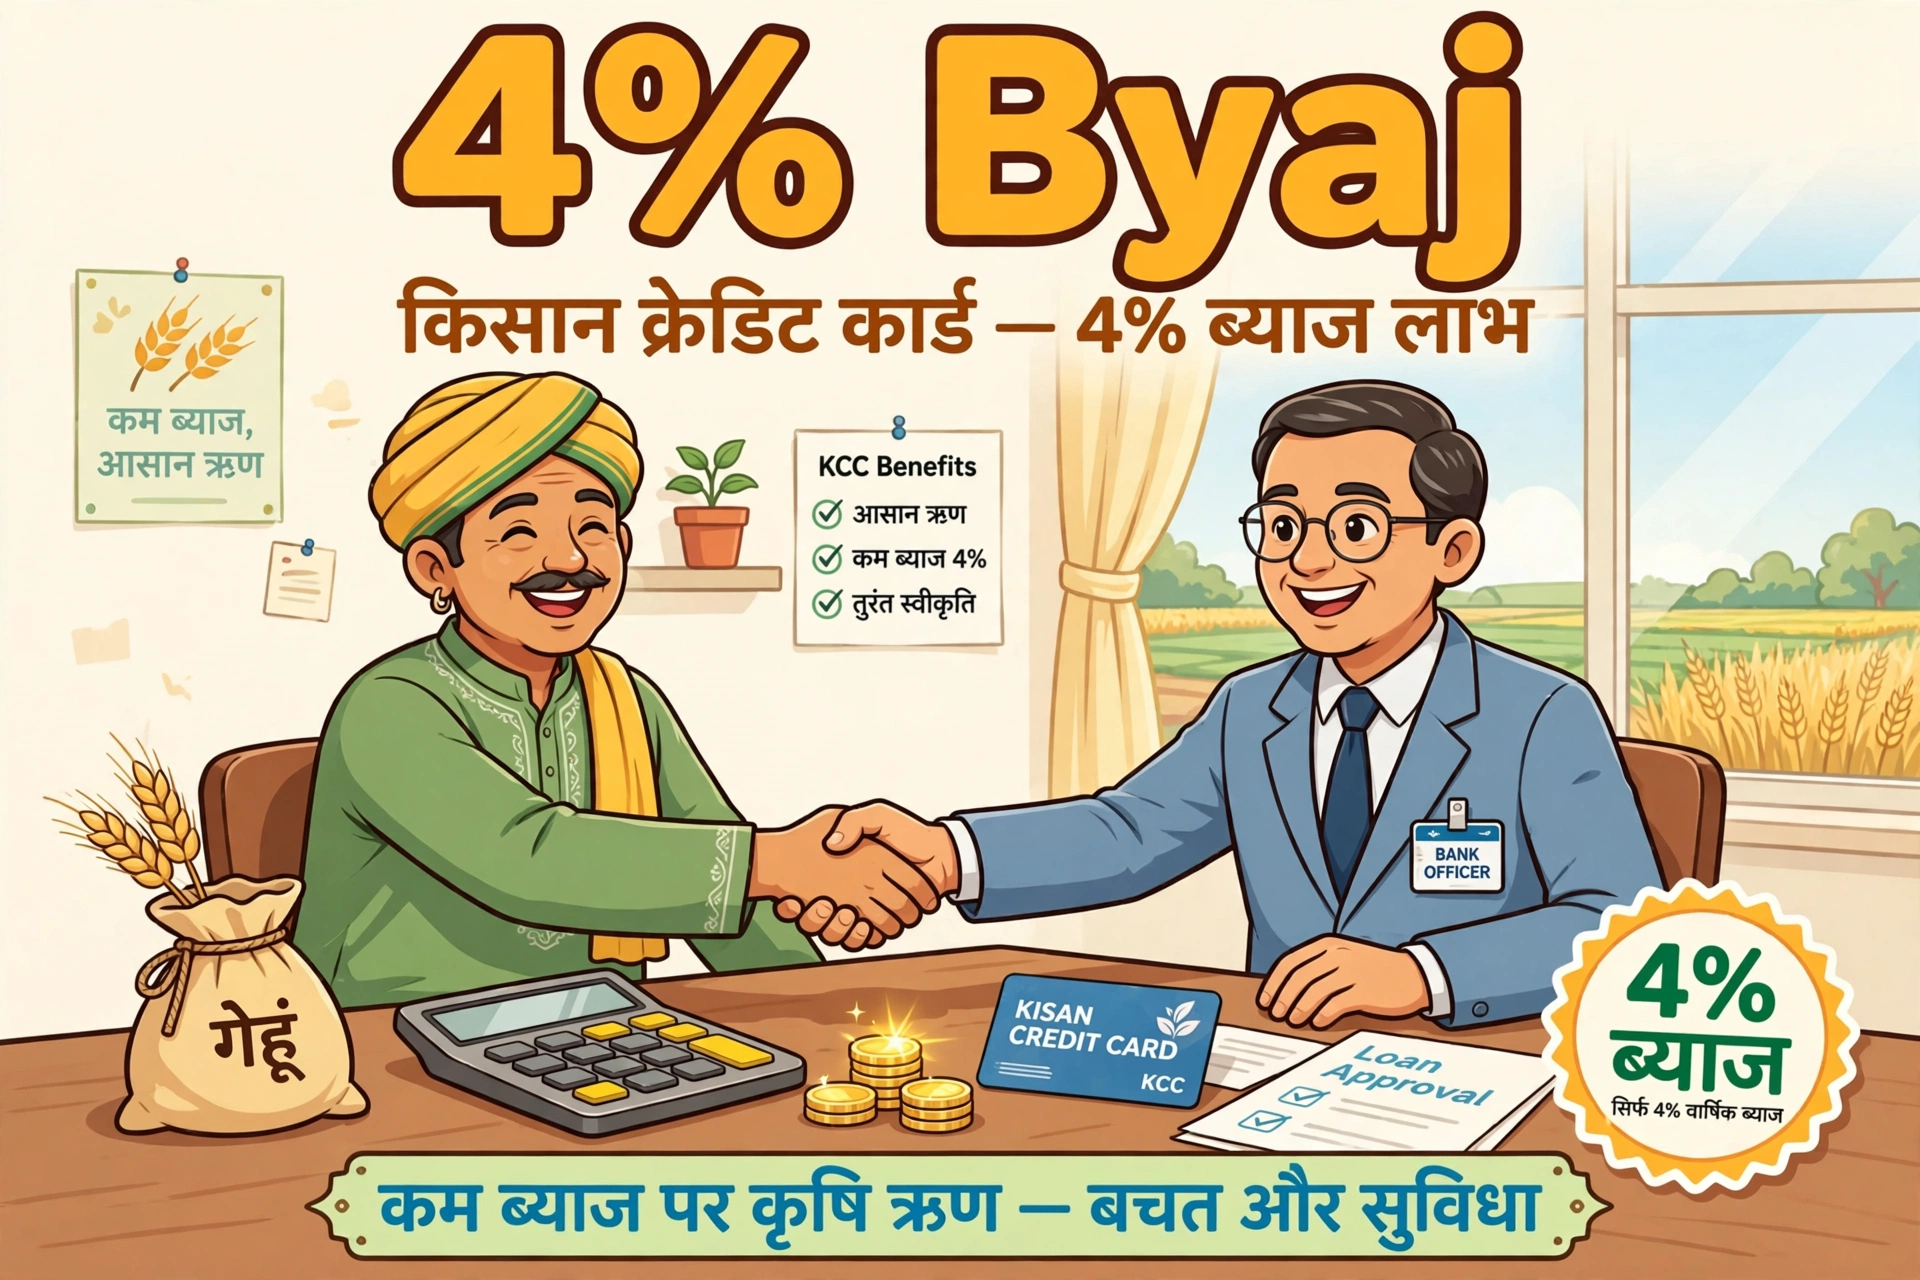
इसी दिक्कत का सरकारी हल है Kisan Credit Card, जिसे KCC कहते हैं। इस card पर Bank 7 प्रतिशत सालाना ब्याज पर Loan देता है, लेकिन जो किसान समय पर पैसा वापस करता है उसे सरकार 3 प्रतिशत की छूट देती है। मतलब असर में ब्याज सिर्फ 4 प्रतिशत सालाना पड़ता है। अगर आप Rabi Season 2026 में KCC बनवाने की सोच रहे हैं तो ये पूरी जानकारी आपके बहुत काम की है।
किसान क्रेडिट कार्ड क्या है।
Kisan Credit Card 1998 से चल रही केंद्र सरकार की योजना है। इसका मकसद किसानों को बुवाई के time सही दाम पर और सही समय पर पैसा दिलाना है। एक बार card बन जाए तो हर फसल के season में तय limit के अंदर जितनी बार चाहो पैसा निकालो और फसल बेचने के बाद वापस जमा कर दो।
Card के साथ RuPay debit card भी मिलता है, जिससे ATM से पैसा निकाल सकते हैं। Limit 5 साल तक valid रहती है और KCC पर फसल बीमा भी जुड़ा होता है, जिससे सूखा या बाढ़ में नुकसान पर भरपाई का सहारा मिलता है। इसीलिए फसल बीमा और KCC दोनों एक साथ लेना समझदारी है।
4% ब्याज का सच समझ लीजिए।
Bank आपको 7 प्रतिशत सालाना की दर पर Loan देता है। केंद्र सरकार की Modified Interest Subvention Scheme के तहत जो किसान तय समय पर पूरा पैसा वापस कर देता है, उसे 3 प्रतिशत Prompt Repayment Incentive मिलता है। 7 में से 3 गया तो बचा 4 प्रतिशत। यही 4% ब्याज का सच है।
| Bank की ब्याज दर | 7% सालाना |
| समय पर चुकाने पर छूट | 3% सरकारी incentive |
| असर में देना पड़ता है | 4% सालाना |
| छूट किस राशि पर | 3 लाख रुपये तक के Loan पर |
ध्यान रहे, ये 4 प्रतिशत का फायदा 3 लाख रुपये तक के short-term crop Loan पर मिलता है। RBI के January 2026 के circular के अनुसार ये subvention scheme 2025-26 में भी जारी है। KCC का golden rule याद रखिए, फसल बिकते ही Loan clear करो।
कौन किसान KCC ले सकता है।
इस योजना में लगभग हर किसान आता है। खुद की ज़मीन पर खेती करने वाले, बटाईदार या ठेके पर ज़मीन लेकर खेती करने वाले, और बटाई पर खेती करने वाले sharecropper सभी apply कर सकते हैं। Self Help Group और Joint Liability Group से जुड़े किसान भी eligible हैं।
खेती के साथ पशुपालन, मुर्गी पालन, मछली पालन या dairy का काम करने वाले किसान भी KCC ले सकते हैं। Allied activities के लिए अलग से limit तय होती है। आवेदक की उम्र 18 से 75 साल के बीच होनी चाहिए और उसका Bank account होना जरूरी है। जो किसान PM-Kisan के लाभार्थी हैं, उनके लिए Bank में एक page का आसान form होता है, जिससे PM-Kisan ID से जल्दी approval मिलता है।
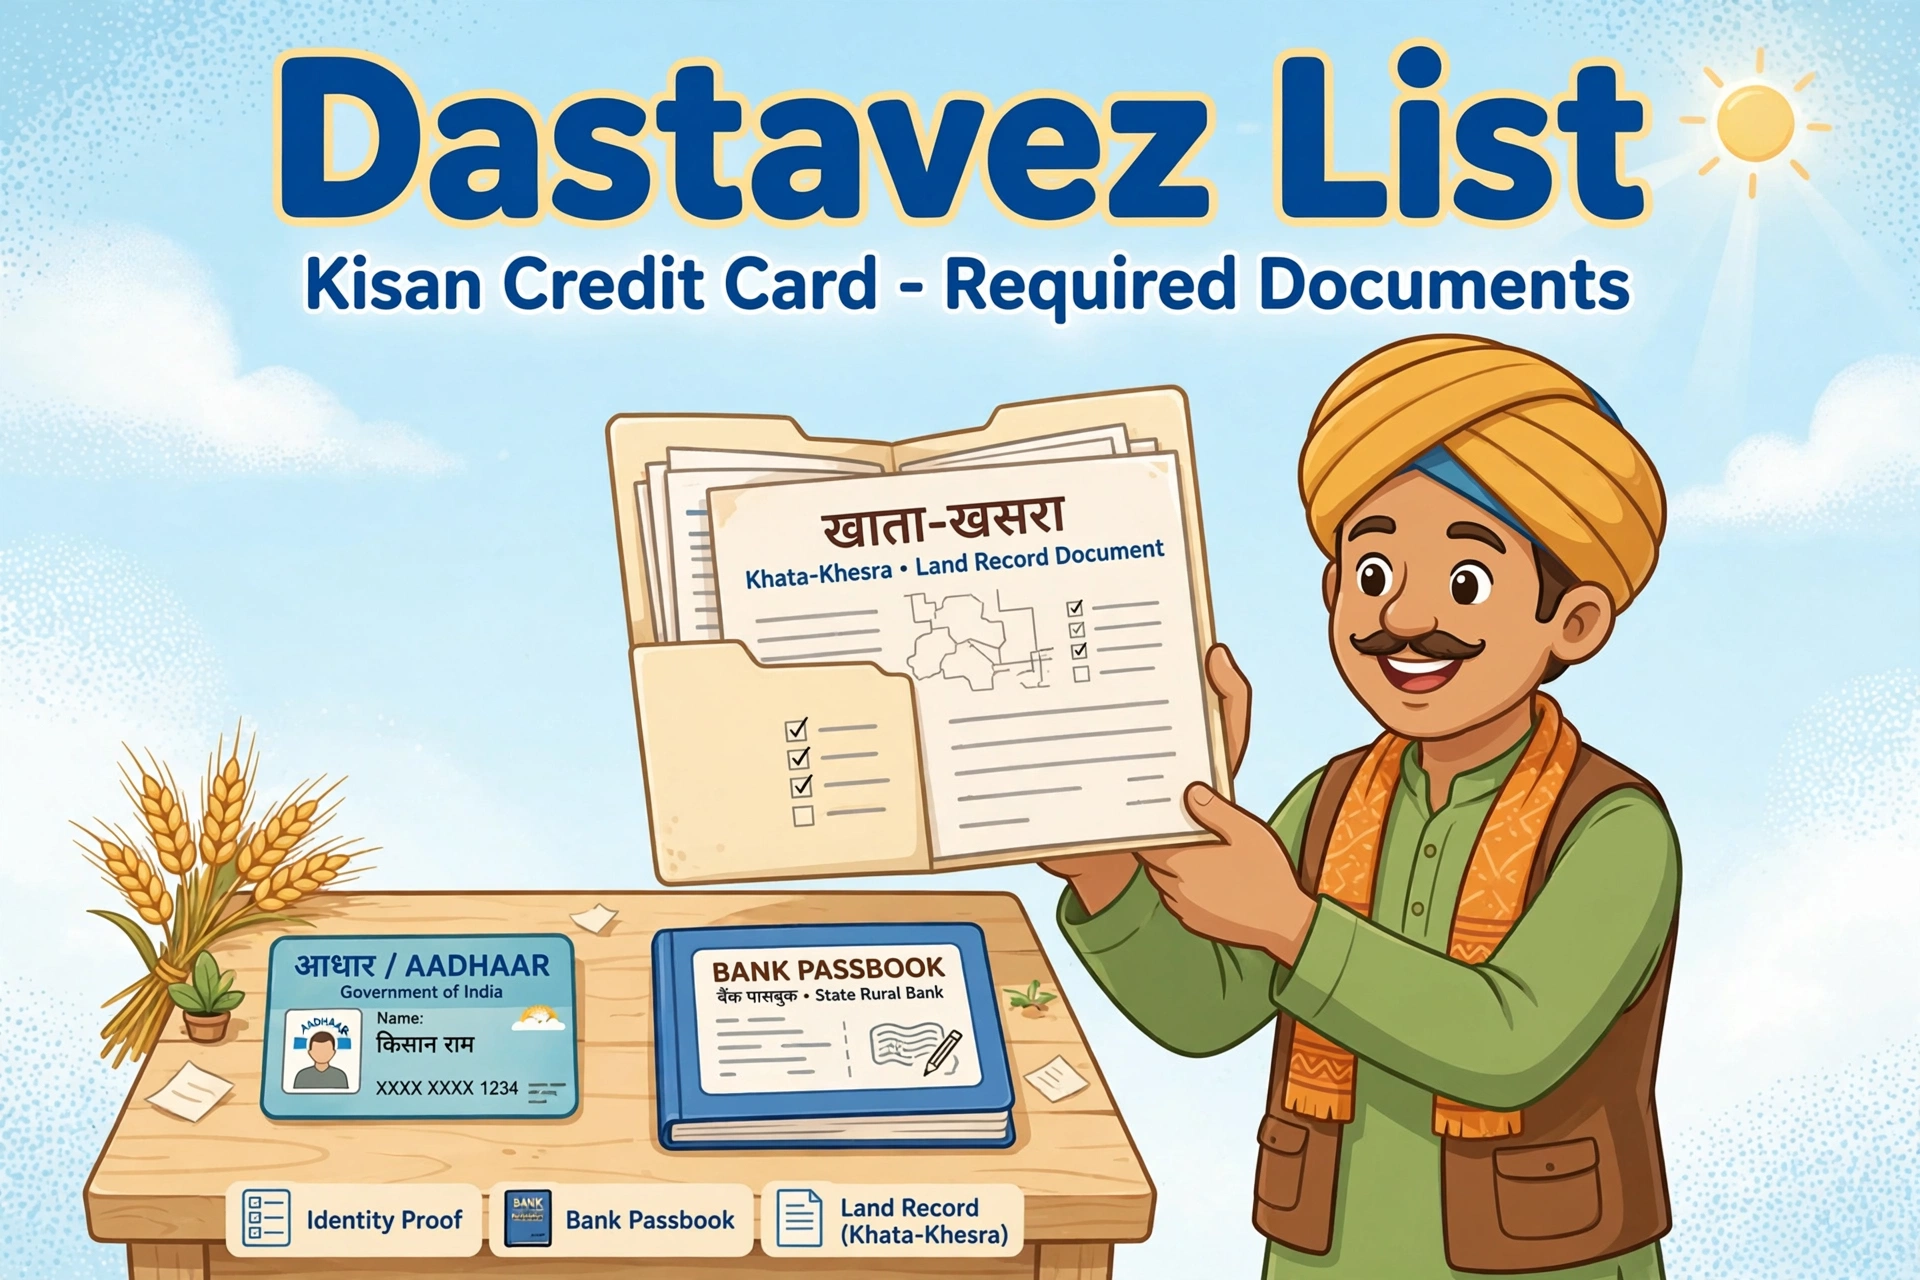
दस्तावेज़ में खाता-खेसरा सबसे ज़रूरी।
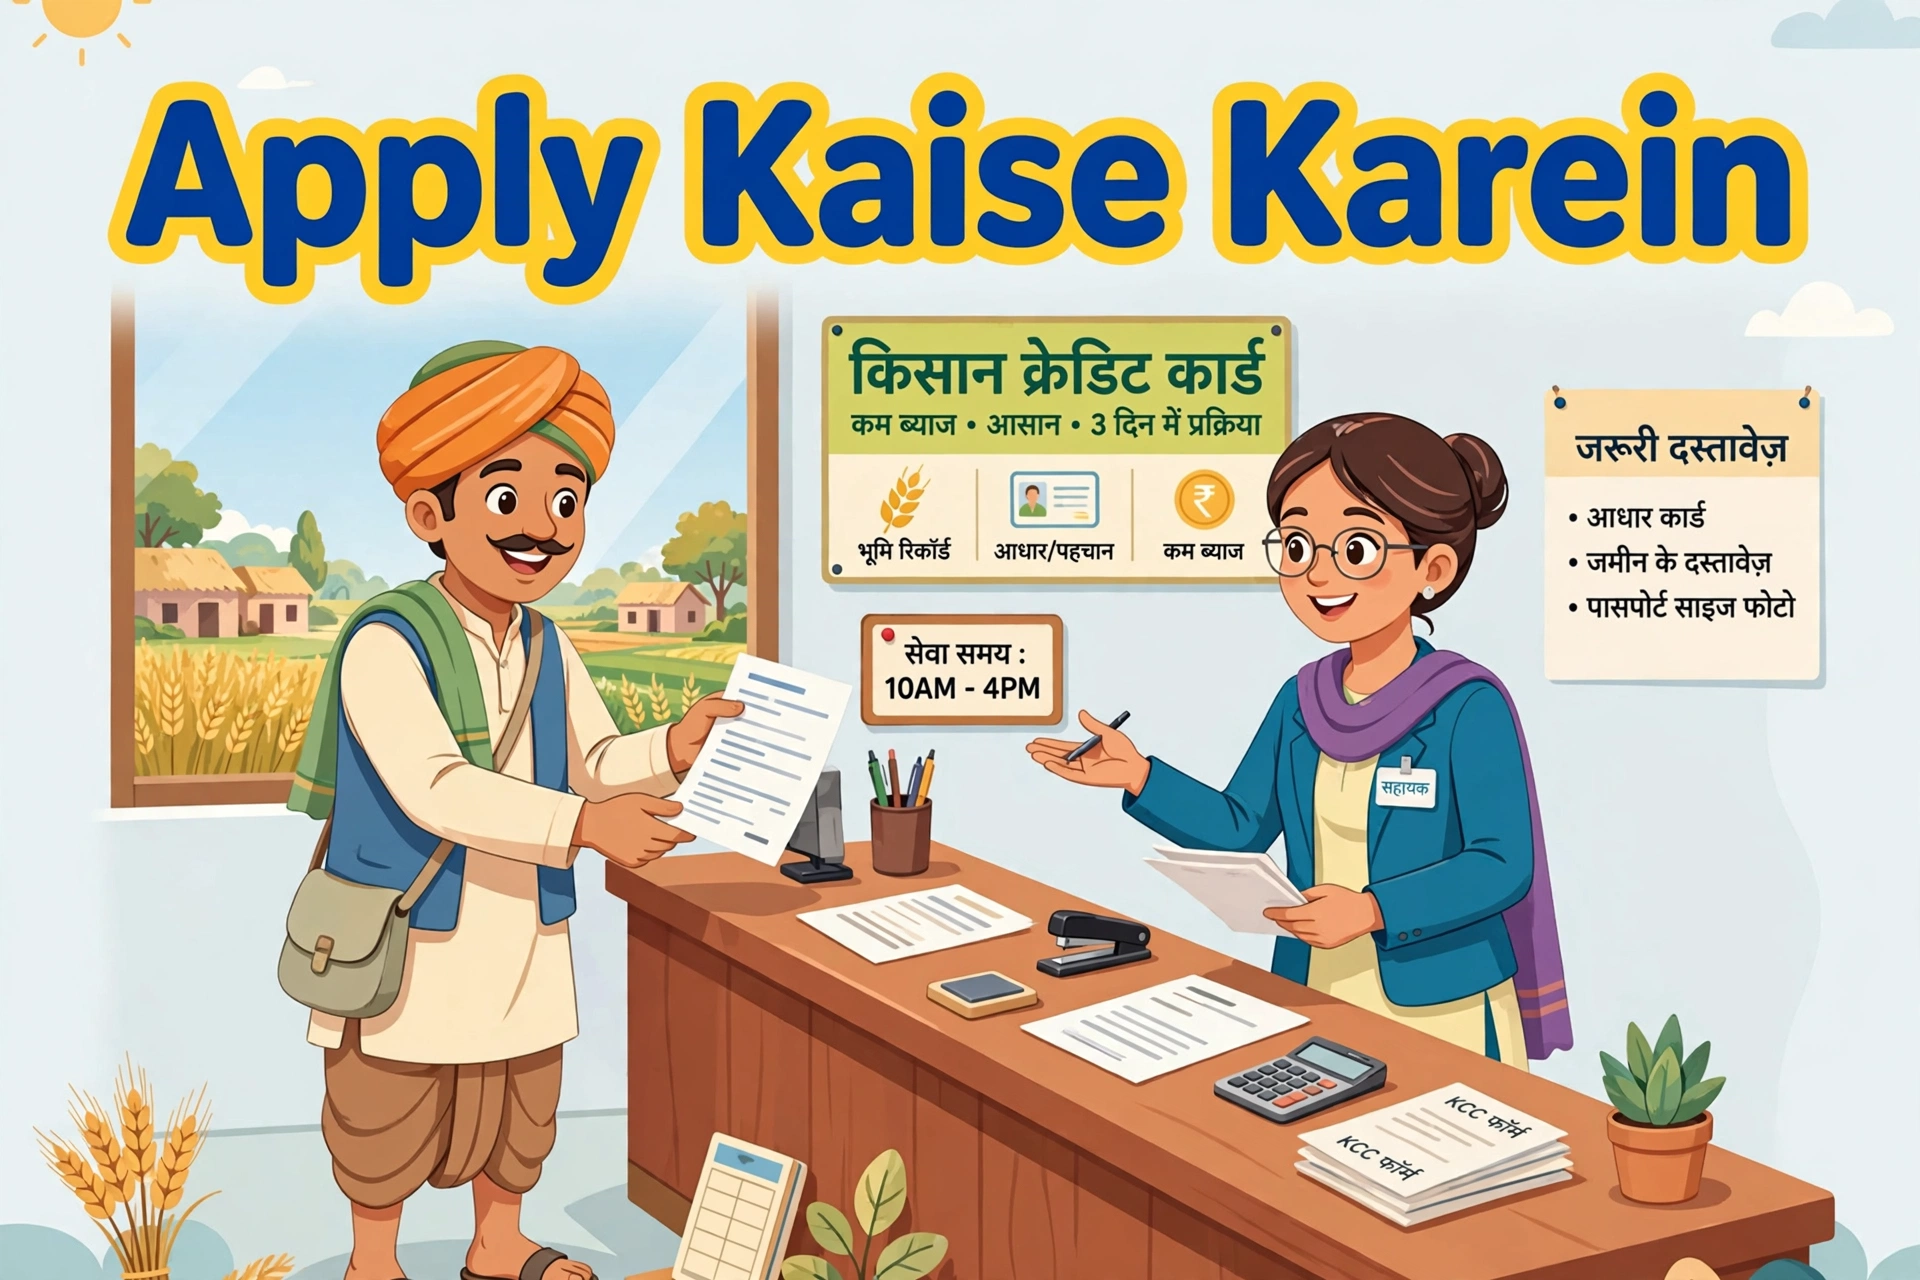
Bank में KCC का form जमा करते time ये दस्तावेज़ लगेंगे। Aadhaar card, PAN card या voter ID जैसे पहचान पत्र, पते का सबूत, Bank passbook और 2 passport size photo। Aadhaar से जुड़ा mobile number भी चाहिए, क्योंकि e-KYC अब अनिवार्य है।
सबसे important है ज़मीन का कागज़, Bihar में जिसे खाता-खेसरा कहते हैं। Bank इसी से verify करता है कि आप कितनी ज़मीन पर खेती करते हैं और उसी हिसाब से आपकी limit तय होती है। अगर खाता-खेसरा पुराना है या नाम में गलती है तो पहले उसे सुधरवा लीजिए, वरना application अटक सकता है। बटाईदार किसान अपने ठेके या बटाई का agreement लगाएं, उसी से उनकी eligibility बनती है।
कितनी Limit मिलेगी और कितना ब्याज लगेगा।
Budget 2025-26 में KCC की कुल limit 3 लाख से बढ़ाकर 5 लाख रुपये कर दी गई है। लेकिन 4 प्रतिशत वाली ब्याज छूट 3 लाख रुपये तक के Loan पर ही मिलती है, उससे ऊपर Bank का normal ब्याज लगेगा। Limit आपकी ज़मीन और फसल के हिसाब से Bank तय करता है।
| कुल Loan limit | 5 लाख रुपये तक |
| बिना गिरवी के Loan | 2 लाख रुपये तक |
| 4% वाला फायदा | 3 लाख रुपये तक के Loan पर |
| पशुपालन आदि के लिए | 2 लाख रुपये तक की अलग सीमा |
2 लाख रुपये तक का Loan अब बिना किसी गिरवी या collateral के मिलता है। पहले ये सीमा 1.6 लाख थी, जो January 2025 से बढ़ाकर 2 लाख कर दी गई है। छोटे और सीमांत किसानों के लिए ये सबसे बड़ी राहत है, क्योंकि अब ज़मीन गिरवी रखे बिना भी Rabi का खर्चा निकल सकता है।
Apply कैसे करें: Bank, CSC और आसान रास्ता।
- सबसे पहले अपने नजदीकी Bank branch जाएं। SBI, PNB, Bank of Baroda, Gramin Bank या Cooperative Bank, जहां आपका account हो वही बेहतर रहेगा।
- Bank से KCC का application form लें या Bank की website से download कर लें। PM-Kisan लाभार्थी एक page वाला simplified form मांगें।
- Form में अपनी जानकारी, ज़मीन का विवरण और फसल का ब्योरा भरें, साथ में ऊपर बताए गए दस्तावेज़ लगाएं।
- नजदीकी CSC, यानी Common Service Center पर जाकर भी form भरवा सकते हैं। वहां operator आपकी मदद करेगा।
- Bank आपके कागज़ और ज़मीन का verification करेगा। सब सही रहा तो 7 से 21 दिन में KCC card और limit activate हो जाती है।
Kisan Rin Portal पर आप अपनी eligibility खुद भी check कर सकते हैं। लेकिन गांव के किसानों के लिए Bank branch या CSC का रास्ता सबसे आसान है। Form में mobile number सही लिखें, क्योंकि OTP उसी पर आएगी।
Rabi Season के लिए खास सलाह।
Rabi की बुवाई से पहले ही KCC बनवा लीजिए, ताकि बीज और DAP खाद खरीदते time पैसा हाथ में हो। Limit का इस्तेमाल सिर्फ खेती के काम में करें, घर के खर्चे में नहीं, ताकि फसल बिकने पर आसानी से चुका सकें और 4 प्रतिशत वाला फायदा पक्का मिले।
साथ ही कृषि input अनुदान का Status भी check करते रहें, क्योंकि अनुदान का पैसा सीधे account में आता है और KCC की limit से मिलकर Rabi का खर्चा आसान हो जाता है। और फसल का बीमा करवाना न भूलें, KCC के साथ जुड़ा फसल बीमा मौसम के नुकसान से बचाता है।
अक्सर पूछे जाने वाले सवाल।
सवाल 1: क्या KCC पर सच में 4% ब्याज लगता है।
हां, लेकिन सिर्फ तब जब आप तय समय पर पूरा Loan चुका दें। Bank 7% पर देता है, सरकार 3% की छूट देती है, इस तरह असर में 4% पड़ता है। ये फायदा 3 लाख रुपये तक के Loan पर मिलता है।
सवाल 2: मेरे नाम ज़मीन नहीं है, क्या मैं KCC ले सकता हूं।
हां, बिल्कुल ले सकते हैं। बटाईदार, ठेके पर खेती करने वाले और sharecropper भी eligible हैं। आपको अपने ठेके या बटाई का agreement दस्तावेज़ में लगाना होगा।
सवाल 3: KCC बनने में कितना समय लगता है।
आम तौर पर 7 से 21 दिन लगते हैं। अगर आपके खाता-खेसरा और Aadhaar e-KYC पहले से सही हैं तो काम जल्दी हो जाता है। Rabi से पहले apply करना बेहतर है।
सवाल 4: क्या बिना गिरवी के Loan मिलेगा।
हां, 2 लाख रुपये तक का Loan बिना किसी गिरवी या collateral के मिलता है। इससे ज्यादा limit पर Bank ज़मीन के कागज़ के आधार पर फैसला करता है।
सवाल 5: अगर समय पर पैसा न चुका पाया तो क्या होगा।
तब 3% की छूट नहीं मिलेगी और पूरे 7% ब्याज देना पड़ेगा। साथ ही अगले season की limit पर भी असर पड़ सकता है। इसीलिए फसल बिकते ही Loan चुकाना सबसे समझदारी है।
सवाल 6: क्या पशुपालन या मछली पालन के लिए भी KCC मिलता है।
हां, मिलता है। Dairy, मुर्गी पालन, मछली पालन और पशुपालन KCC के दायरे में आते हैं। सिर्फ allied काम करने वालों के लिए 2 लाख रुपये तक की अलग सीमा तय है।
Quick Links।
| Kisan Rin Portal पर eligibility देखें | Portal Kholein |
| फसल बीमा की पूरी जानकारी | Bima Karein |
| कृषि input अनुदान का Status | Status Dekhein |
| PM-Kisan की किश्त का Status | Kist Dekhein |